
La pregunta no es solo cuánto vendiste este mes. La pregunta que de verdad cambia un emprendimiento es cuánto de ese dinero puedes sacar sin dejarlo sin aire. Si hoy te preguntas si debes reinvertir en mi negocio o retirar pisto para tu casa, no estás solo: esa decisión se siente cada quincena y puede definir si avanzas o vuelves a empezar de cero.
Primero separa el dinero del negocio y el dinero de tu casa
Muchos negocios de barrio no se quedan estancados porque vendan poco, sino porque todo entra a una sola bolsa. Se cobra una venta, se paga el mandado, se compra producto, se cubre una cuota y al final nadie sabe si hubo ganancia. El negocio termina trabajando mucho, pero sin construir base.
Tu emprendimiento necesita tener identidad propia. Aunque todavía seas tú quien atiende, compra, vende y entrega, el dinero de la caja no es automáticamente tuyo. Una parte sirve para reponer mercadería, otra para pagar gastos, otra para crecer y otra sí puede convertirse en tu retiro personal.
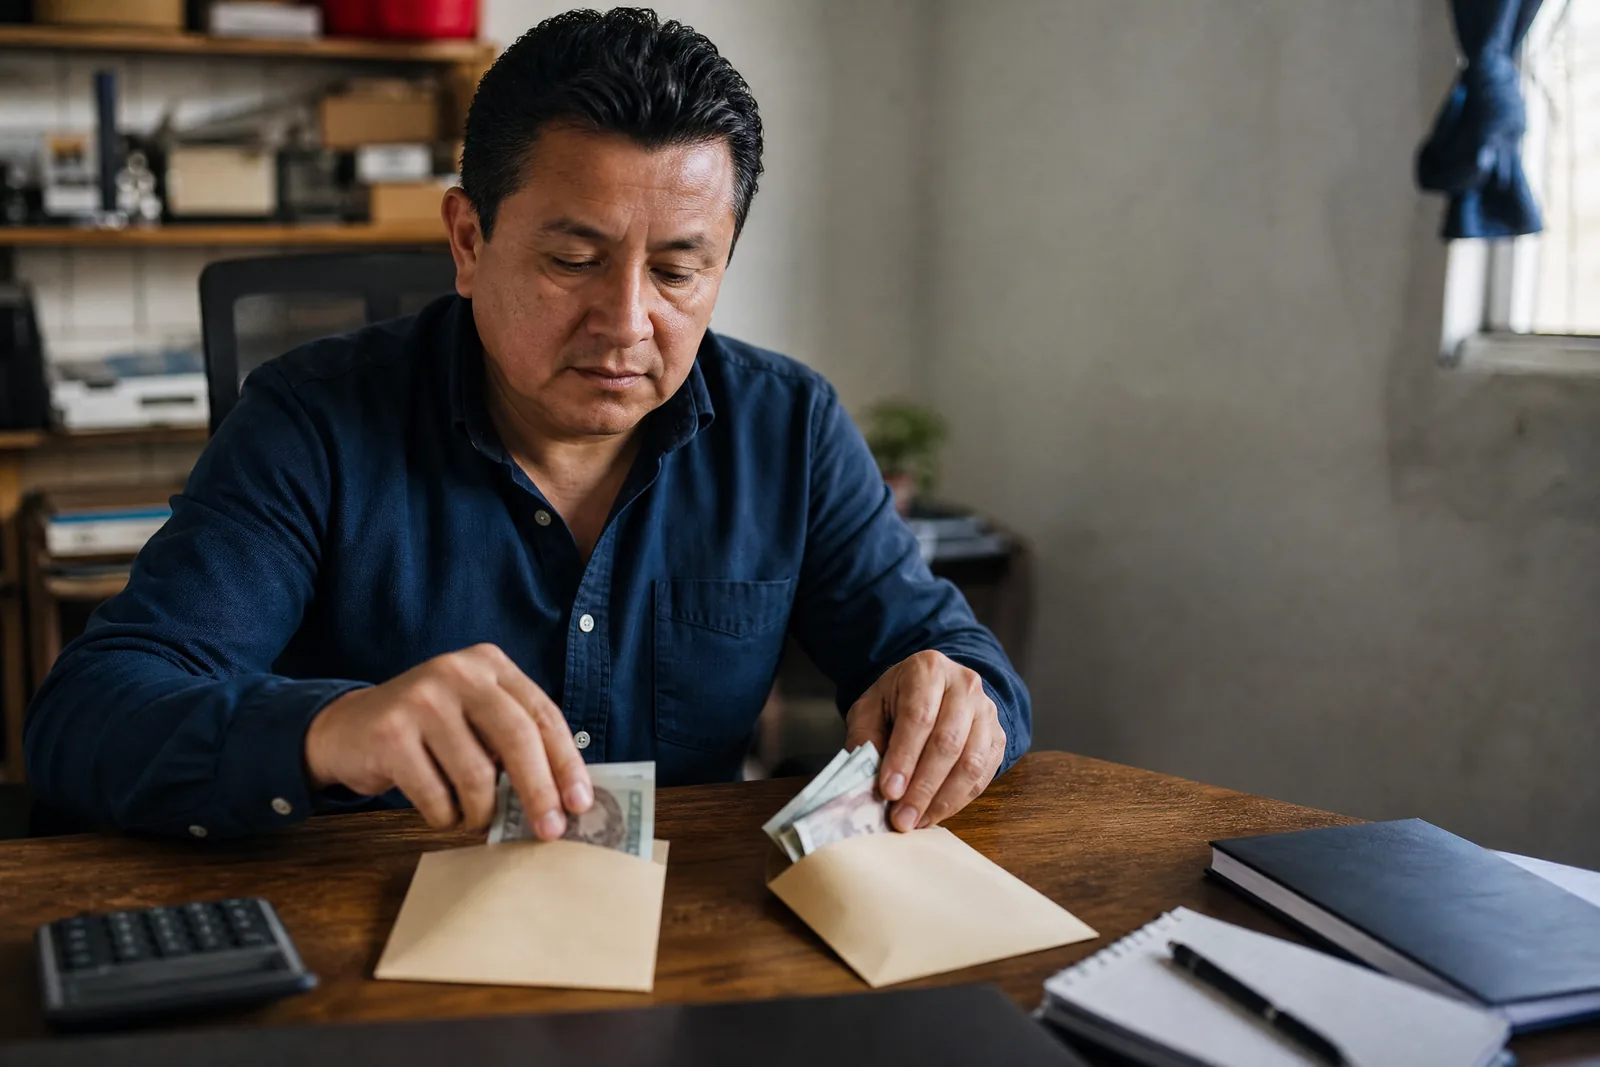
No necesitas una oficina elegante ni una cuenta complicada para comenzar. Puedes usar sobres, una libreta o cuentas separadas en el banco. Lo importante es que, desde hoy, puedas responder tres preguntas: cuánto entró, cuánto salió para operar y cuánto quedó realmente después de cumplir con todo.
Antes de reinvertir en mi negocio, calcula la utilidad real
Vender no es ganar. Si vendiste unos Q5,000 en el mes, pero para lograrlo compraste Q3,000 de producto, pagaste Q700 de alquiler, transporte, internet, empaque y otros gastos, no tienes Q5,000 disponibles. Tu utilidad es lo que queda después de reponer lo vendido y cubrir todos los costos del negocio.
Aquí es donde muchos emprendedores se engañan sin mala intención. Ven efectivo en la caja y creen que hay abundancia, pero parte de ese efectivo ya tiene destino. Tal vez corresponde al proveedor que te dio crédito, a la próxima compra de inventario o a un recibo que vence la otra semana. Sacarlo hoy puede dejarte sin capacidad para vender mañana.
Haz un corte semanal, no solo cuando ya no queda pisto. Anota ventas cobradas, costos de mercadería, gastos operativos, deudas que vencen y dinero pendiente de cobrar. La utilidad que importa para decidir un retiro es la que aparece después de considerar todo eso, no la que se ve encima del mostrador.
Define un monto de retiro que tu negocio pueda sostener
Retirar dinero no es malo. Tú trabajas, tienes familia, responsabilidades y derecho a disfrutar el fruto de tu esfuerzo. El problema aparece cuando el retiro depende del ánimo del día: hoy saco porque hubo buena venta, mañana saco porque hubo una emergencia y pasado mañana vuelvo a sacar porque la casa lo necesitó.
En lugar de eso, establece una regla sencilla. Por ejemplo, decide un monto fijo semanal o quincenal que el negocio pueda pagar aun en un mes normal, no únicamente en su mejor mes. Si todavía no hay suficiente utilidad para darte un retiro estable, reconoce esa realidad. No es fracaso; es información para ajustar precios, ventas, gastos o el modelo.
Un negocio sano no te obliga a escoger entre alimentar tu casa hoy y mantener abiertas sus puertas mañana.
También te conviene separar el retiro del dueño de los gastos personales ocasionales. Una cosa es tu pago por trabajar en el negocio y otra muy distinta sacar dinero para un cumpleaños, reparar el carro o cubrir una deuda familiar. Si mezclas ambos, jamás sabrás cuánto necesita realmente tu hogar ni cuánto puede soportar la empresa.
- Define un día fijo para hacer tu retiro, semanal o quincenal.
- Retira un monto acordado, no lo que casualmente haya en caja.
- Anota cada retiro como pago al dueño.
- Si necesitas sacar más por una emergencia, regístralo aparte y revisa cómo reponerlo.
- Evita retirar dinero destinado a proveedores, planilla, alquiler o impuestos.
Decide qué parte se queda para crecer sin ahogarte
Reinvertir no significa comprar por comprar. A veces el emprendedor compra más inventario porque quiere sentir que el negocio está creciendo, pero después descubre que tiene mercadería guardada, vencida o difícil de vender. La reinversión inteligente tiene un propósito claro y una fecha aproximada para volver convertida en efectivo.
Invierte donde el dinero pueda trabajar mejor
Antes de dejar dinero dentro del negocio, pregúntate qué obstáculo estás resolviendo. Puede ser falta del producto que más se mueve, una herramienta que reduce tiempo, un empaque que mejora la presentación, publicidad con una oferta medible o capital para aceptar un pedido rentable. Si no puedes explicar para qué sirve esa inversión, todavía no es prioridad.
Clasifica tus necesidades en tres grupos: reposición necesaria, mejoras que aumentan ventas o eficiencia, y compras que solo se ven bonitas. La reposición va primero. Después vienen las mejoras que tienen una razón concreta. Lo decorativo o impulsivo puede esperar, aunque te emocione. Apretarse el cincho por unas semanas a veces protege meses de trabajo.
Una buena práctica es dejar un colchón de operación. No tiene que ser enorme desde el inicio. Comienza con una meta realista: guardar lo necesario para cubrir una parte de tus gastos básicos del negocio y la reposición más urgente. Ese fondo evita que una semana floja te obligue a pedir prestado o a tocar dinero de la casa.
Usa una regla de reparto, pero revisa tus números cada mes
No existe un porcentaje mágico que funcione para todos. Una tienda que vende productos de rotación rápida necesita una lógica distinta a un negocio de servicios, un comedor, una venta por catálogo o un emprendimiento familiar que recibe pedidos por redes sociales. Por eso, copiar la fórmula de otro puede hacerte daño aunque a él le funcione.
Como punto de partida, cuando ya calculaste la utilidad, puedes dividirla en tres destinos: retiro del dueño, reserva del negocio y reinversión planificada. El porcentaje para cada sobre dependerá de tus deudas, tu inventario, la estabilidad de las ventas y las necesidades de tu casa. Lo importante es que cada quetzal tenga una tarea antes de que se vaya.
Por ejemplo, si un mes queda una utilidad de Q1,000 después de cubrir operación y reposición, quizá decidas retirar una parte, guardar otra para imprevistos y usar el resto en una mejora específica. No tomes este ejemplo como receta. Si tienes pagos atrasados o inventario insuficiente, tal vez el negocio necesita conservar más. Si ya tienes reserva y ventas estables, podrías darte un retiro mayor.
Revisa la regla al cierre de cada mes. Si el negocio se quedó sin efectivo, no necesariamente significa que debes trabajar más; quizá debes bajar el retiro temporalmente, cobrar más rápido, reducir gastos o mejorar el margen. Si se acumuló dinero sin un objetivo, quizá ya es momento de planificar una inversión útil o de pagarte de forma más ordenada.
Cuida el crédito y las deudas antes de celebrar una venta grande
Una venta a crédito puede verse como éxito y, al mismo tiempo, dejarte sin efectivo. Si entregaste producto pero todavía no te han pagado, ese dinero no está disponible para retirar ni para comprar más mercadería. Vender fiado sin control es una de las formas más comunes de confundir crecimiento con falta de caja.
Lleva una lista clara de quién te debe, cuánto, desde cuándo y cuándo prometió pagar. No se trata de perseguir a la gente ni de perder relaciones; se trata de cuidar el negocio que te da de comer. Define condiciones desde el principio y cobra con respeto, pero con firmeza. Tu proveedor no te espera indefinidamente solo porque tus clientes tampoco te pagan.
Haz lo mismo con tus deudas. Antes de usar una utilidad para crecer, verifica si tienes cuotas que están consumiendo tu margen o compromisos con proveedores que pueden frenarte. A veces la mejor reinversión no es comprar algo nuevo, sino ordenar una deuda cara, cumplir a tiempo y recuperar tranquilidad para tomar mejores decisiones.
Tu negocio debe sostener tu vida, no convertirse en una fuente permanente de angustia.
Decidir entre reinvertir y retirar no se resuelve una vez para siempre. Es una conversación mensual con tus números, tus metas y la realidad de tu hogar. Cuando separas el dinero, calculas la utilidad y asignas un propósito a cada monto, empiezas a dirigir el negocio en lugar de correr detrás de él.
El dinero ordenado te da algo más valioso que una caja llena: te da libertad para atender mejor a tu familia, cumplir tus compromisos y construir un negocio que refleje el propósito por el que empezaste. No busques perfección esta semana. Empieza con dos sobres, una libreta y una decisión clara.
Mario de Paz
Conferencista y educador financiero. Más de 21 años ayudando a personas y empresas en Guatemala a ordenar sus finanzas y construir sus sueños.
