
Los hábitos financieros no se forman el día que recibes un aumento, vendes más o llega una remesa. Se forman en los minutos pequeños: cuando apuntas un gasto, cuando no compras por impulso y cuando decides qué hará tu quincena antes de que se vaya. Programar tu mente para manejar mejor el pisto no es magia; es repetir decisiones simples hasta que se vuelven parte de ti.
Tu mente ya tiene hábitos financieros, aunque no los hayas elegido
Muchas personas me dicen: “Mario, yo no soy bueno para el dinero”. Yo les respondo que quizá no han tenido un sistema que les ayude a tomar buenas decisiones cuando están cansados, preocupados o emocionados. No eres malo con el dinero por naturaleza. Probablemente has repetido ciertos patrones durante años: gastar para desahogarte, prestar sin poner límites, usar la tarjeta para completar el mes o dejar las cuentas para después.
La mente busca ahorrar energía. Por eso actúa en automático. Si cada vez que pasas frente a una venta de comida compras algo sin pensarlo, tu cerebro aprendió una ruta. Si al caer la quincena gastas primero y luego revisas las deudas, también hay una ruta. El problema no es que existan automatismos; el problema es que algunos te dejan sin margen antes de terminar el mes.
La buena noticia es que un hábito no es una sentencia. Es una conducta que puedes observar, ajustar y repetir de otra manera. No necesitas transformar toda tu vida financiera este viernes. Necesitas identificar una decisión cotidiana que hoy te quita paz y diseñar una alternativa tan clara que puedas practicarla aun cuando andes con prisa.
Empieza por la identidad, no por la fuerza de voluntad
La fuerza de voluntad sirve, pero se cansa. Después de un día largo de trabajo, tráfico, clientes, mandado y pendientes familiares, es difícil tomar una decisión inteligente si depende solo de resistir tentaciones. Por eso conviene cambiar la pregunta. En vez de decir “voy a dejar de gastar”, pregúntate: “¿Qué hace una persona que cuida su dinero?”
Una persona que cuida su dinero no tiene que ser tacaña ni dejar de disfrutar. Es alguien que sabe para qué trabaja. Revisa antes de comprometerse, separa lo importante antes de gastar y conversa con su familia sobre prioridades. Puede darse gustos, pero no deja que un gusto de hoy le robe una obligación de mañana.
Escribe una frase breve que defina la identidad que quieres construir. Por ejemplo: “Soy una persona que administra con intención” o “En mi casa, cada quetzal tiene un propósito”. Ponla donde tomas decisiones: en tu cuaderno, cerca de la computadora o como nota en el celular. No es una frase para aparentar; es un recordatorio para actuar distinto cuando aparezca la tentación.
Diseña señales que te lleven a actuar mejor
Un hábito suele tener una señal, una acción y una recompensa. La señal puede ser recibir la quincena, abrir una aplicación, sentir estrés o escuchar que habrá una oferta. La acción es lo que haces después. La recompensa puede ser sentir alivio, pertenecer al grupo o darte un gusto inmediato. Si entiendes esa secuencia, dejas de pelearte contigo mismo y comienzas a diseñar soluciones.
Por ejemplo, si cada quincena desaparece sin que sepas cómo, la señal ya está clara: el depósito. Tu nueva acción puede ser sentarte durante quince minutos ese mismo día y separar dinero para compromisos, ahorro y gastos de la semana. La recompensa no tiene que ser comprar algo. Puede ser marcar una lista, ver que avanzaste o disfrutar una tarde tranquila porque sabes que el alquiler y la luz ya tienen espacio en tu presupuesto.
Un ritual de quince minutos para la quincena
No lo compliques con veinte hojas de cálculo si eso hará que abandones al tercer día. Usa un cuaderno, como la mujer que se sienta junto a la ventana a escribir lo que quiere cambiar, o una nota sencilla en tu celular. Lo importante es repetir el ritual cada vez que recibas ingresos. Hazlo antes de salir de compras, antes de pagar por transferencia y antes de prestar dinero.
- Anota cuánto entró. Incluye salario, ventas, comisiones o cualquier ingreso recibido.
- Separa los compromisos. Vivienda, servicios, cuotas, transporte, comida y deudas tienen nombre antes de que el dinero se mezcle.
- Define un monto para ahorrar. Aunque al inicio sea pequeño, sepáralo primero y no con lo que “sobre”.
- Asigna un monto para disfrute. Tener un límite para antojos evita sentir que tu plan es un castigo.
- Revisa la próxima fecha. Deja anotado cuándo volverás a ver tus números.
Este ritual funciona porque reduce decisiones improvisadas. Cuando todo el dinero está revuelto, cualquier gasto parece posible. Cuando cada parte tiene una tarea, es más fácil decir: “Eso no está disponible; ya tiene destino”. Esa claridad también te ayuda a conversar en casa sin culpas ni pleitos.
Haz que lo correcto sea fácil en tu casa y en tu negocio
Tu ambiente influye más de lo que crees. Si guardas las tarjetas donde las ves a cada rato, recibes promociones en el celular y no sabes cuánto hay en tu cuenta, gastar será demasiado fácil. En cambio, si tienes una lista de compras, alertas de pago y un lugar específico para registrar ventas o gastos, actuar con orden requiere menos esfuerzo.
En un emprendimiento familiar, separar el dinero del negocio del dinero de la casa es uno de los hábitos más importantes. No importa si vendes refacciones, ropa, comida o haces trabajos por encargo. Si cada venta se usa de inmediato para resolver gastos personales, nunca sabrás si el negocio realmente deja ganancia, si alcanza para reponer mercadería o si solo está dando vueltas.
Prueba medidas sencillas: una cuenta o alcancía distinta para el negocio, un cuaderno para anotar cada venta y una fecha fija para retirar dinero como dueño. No tiene que ser perfecto desde el primer mes. Pero sí debe ser visible. Lo que no registras se vuelve una suposición, y las suposiciones suelen salir caras.
El cambio financiero no empieza cuando ganas más; empieza cuando dejas de decidir a ciegas con lo que ya tienes.
Repite poco, mide simple y corrige sin castigarte
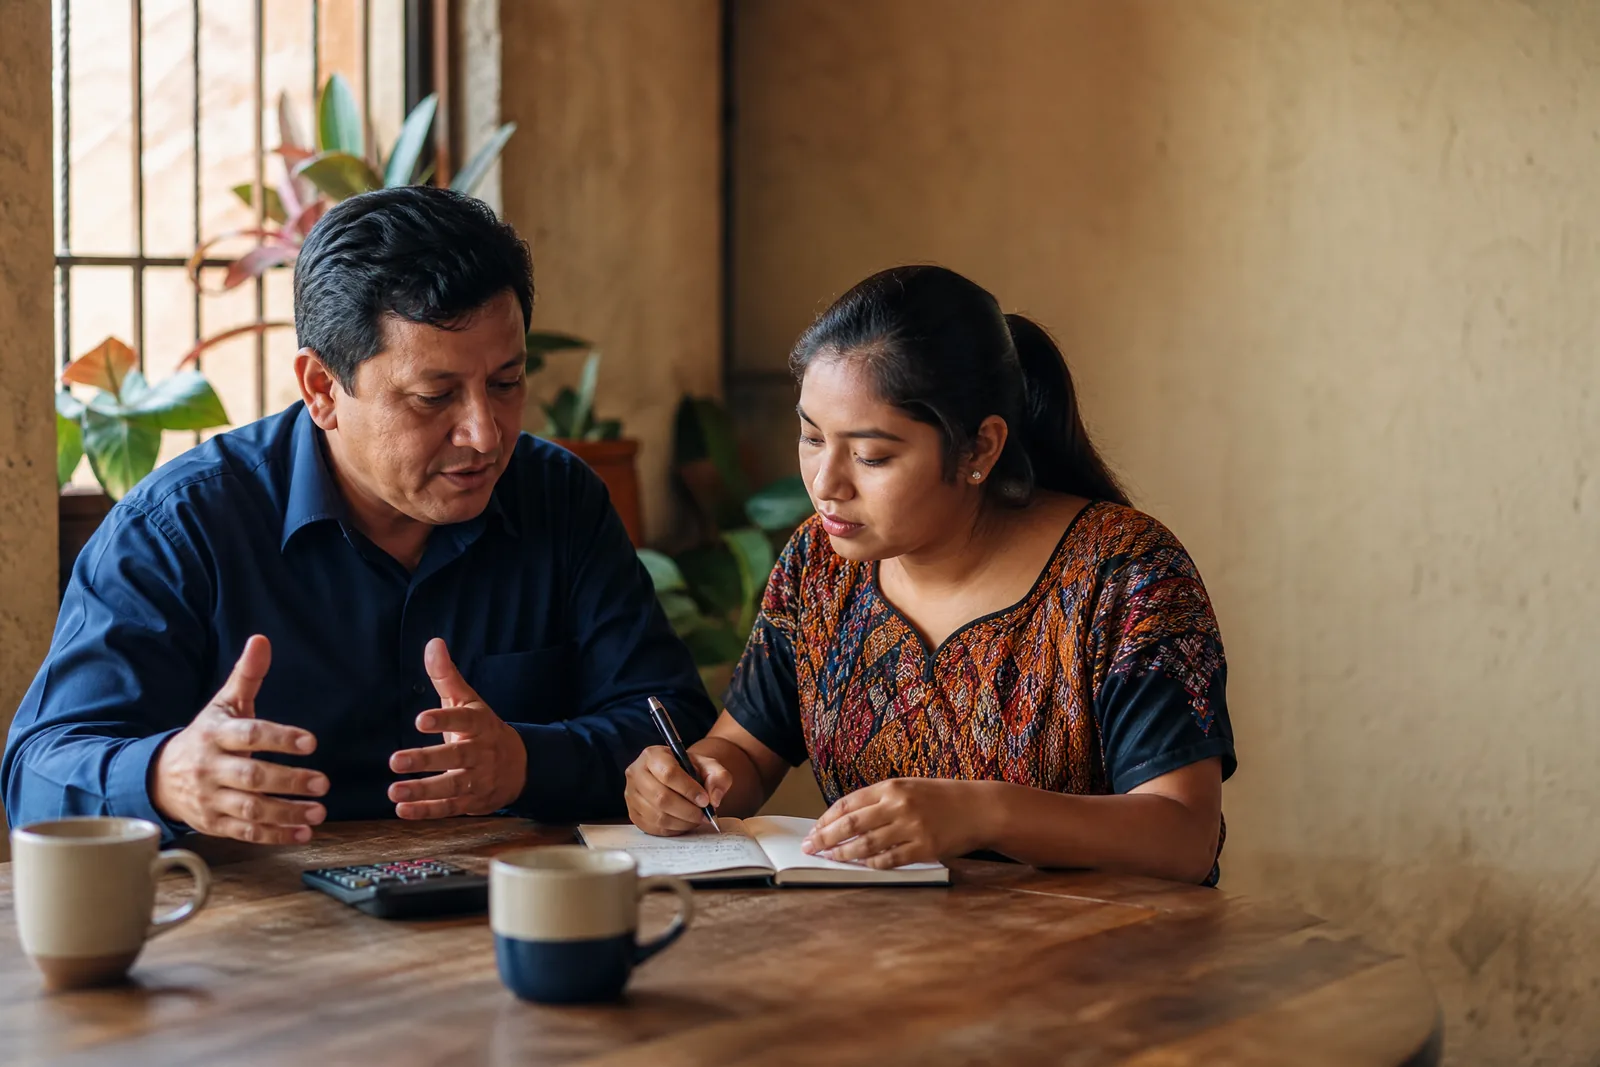
Querer adoptar diez hábitos financieros al mismo tiempo es como querer ordenar toda la casa en una hora: probablemente terminarás agotado y frustrado. Elige uno durante las próximas semanas. Puede ser anotar gastos diarios, llevar refacción desde casa ciertos días, separar un monto al recibir ingresos o revisar las ventas del negocio cada noche.
Mide de forma simple. En lugar de decir “quiero ahorrar bastante”, escribe “voy a separar una cantidad definida cada quincena” o “anotaré mis gastos de lunes a viernes”. La medida no busca juzgarte. Busca darte información. Si fallaste un día, no concluyas que no sirves para esto. Pregunta qué ocurrió: ¿no llevabas el cuaderno?, ¿el monto era irrealista?, ¿hubo una emergencia?, ¿olvidaste la señal?
También revisa las ventas a crédito con cabeza fría. Dar fiado puede parecer una forma de no perder clientes, pero si no registras montos y fechas de cobro, tu negocio se puede quedar sin efectivo para operar. Define reglas claras, anota cada crédito y no uses dinero que todavía no has cobrado como si ya estuviera en tu bolsillo.
Cuando te equivoques, vuelve al plan en la siguiente decisión
Habrá meses pesados. Se enferma alguien, se arruina algo en la casa, bajan las ventas o aparece un gasto escolar que no esperabas. Un imprevisto no significa que tus hábitos financieros fracasaron. Significa que necesitas revisar el plan y hacer ajustes. La disciplina real no consiste en nunca fallar; consiste en regresar rápido al camino sin esconderte de los números.
Evita la frase “ya que gasté, sigo gastando”. Ese pensamiento convierte un tropiezo en una bola de nieve. Si te saliste del presupuesto esta semana, detente en la siguiente compra. Si usaste parte del ahorro para una emergencia, define cómo volverás a reponerlo poco a poco. Si te atrasaste con una cuota, habla con la persona o entidad correspondiente y revisa tus opciones antes de ignorar el problema.
Y celebra avances concretos. Tal vez este mes no lograste ahorrar lo que querías, pero ya sabes cuánto gastas en transporte. Tal vez todavía tienes deudas, pero dejaste de pedir prestado para el mandado de fin de semana. Esos cambios importan porque son evidencia de que estás entrenando una nueva manera de vivir.
Ordenar el dinero también ordena tus decisiones de vida
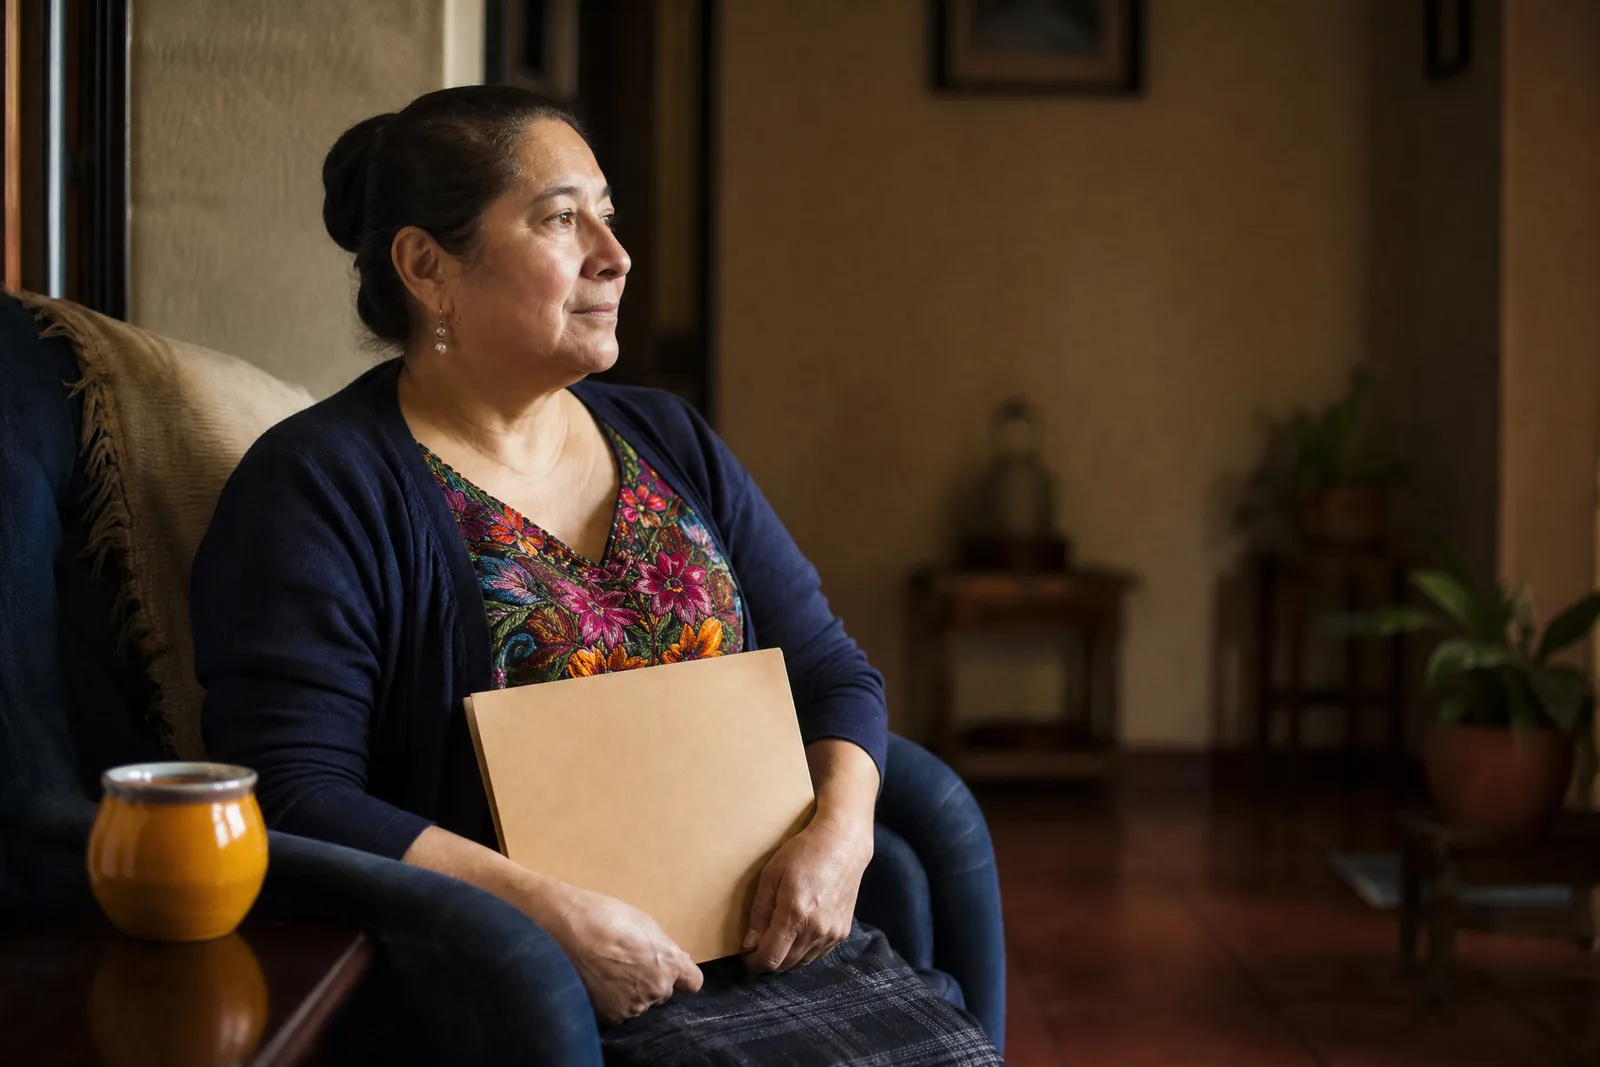
El objetivo de programar tu mente no es vivir contando cada centavo con miedo. Es recuperar libertad para decidir. Cuando desarrollas hábitos financieros, puedes mirar una oportunidad de estudio, un cambio de trabajo, un emprendimiento o un proyecto familiar con más calma y menos desesperación.
Empieza hoy con una hoja y una decisión. Escribe el hábito que quieres practicar, define cuándo lo harás y prepara el espacio para cumplirlo. Tal vez sea revisar tu dinero cada viernes, quizá sea separar primero una cantidad al recibir la quincena. Lo pequeño y constante puede cambiar la historia de una familia más que un gran propósito que nunca se pone en marcha.
Tu dinero es una herramienta, no el fin de tu vida. Úsalo para cuidar a los tuyos, servir mejor, cumplir sueños y tener la tranquilidad de saber que tus decisiones reflejan lo que de verdad valoras. Apretarse el cincho cuando toca es importante, pero también lo es construir una vida con propósito, generosidad y esperanza.
Mario de Paz
Conferencista y educador financiero. Más de 21 años ayudando a personas y empresas en Guatemala a ordenar sus finanzas y construir sus sueños.
