
Un negocio puede vender bastante y aun así quedarse sin pisto para pagar proveedores, planilla o el alquiler. Por eso el flujo de caja no es un reporte aburrido para el contador: es el pulso real de tu empresa. Si no sabes cuánto entra, cuánto sale y en qué fecha ocurre cada movimiento, estás manejando a ciegas.
El flujo de caja muestra la verdad que las ventas no cuentan
Muchos emprendedores celebran una venta como si el dinero ya estuviera disponible. Pero una factura emitida no paga el mandado del negocio, la cuota del préstamo ni los sueldos. El efectivo solo existe para ti cuando realmente entró a tu cuenta, a tu caja o a tu billetera digital.
El flujo de caja registra ese movimiento real: dinero que entra y dinero que sale durante un período definido. Puede revisarse por día, por semana o por mes. Para una tienda, un restaurante pequeño, un negocio de servicios o un emprendimiento familiar, verlo cada semana suele dar mucha más claridad que esperar al cierre mensual.
Imagina que vendes Q20,000 durante el mes, pero Q12,000 fueron a crédito y tus clientes te pagarán dentro de 30 o 45 días. Si esta semana debes pagar Q8,000 entre mercadería, renta y planilla, no te sirve saber que vendiste bien: necesitas saber si tienes efectivo hoy. Esa diferencia puede decidir si tu negocio respira tranquilo o se ahoga.
Las utilidades te cuentan una historia sobre el resultado; el efectivo te dice si puedes llegar a mañana.
Ordena las entradas y salidas antes de que la quincena te sorprenda
El primer paso no es comprar un programa caro ni contratar a alguien para que haga magia con tus números. Es separar y anotar. Toma un cuaderno, una hoja de cálculo o una herramienta sencilla que puedas actualizar con disciplina. Lo importante es que el registro refleje la realidad, no lo que quisieras que estuviera pasando.
En las entradas incluye ventas cobradas al contado, pagos recibidos de clientes, anticipos, remesas destinadas al negocio y cualquier otro ingreso que sí llegó. En las salidas apunta compras de inventario, alquiler, servicios, planilla, transporte, comisiones, impuestos, cuotas de deuda y esos gastos pequeños que parecen inofensivos, pero se acumulan rápido.
No mezcles la caja del negocio con tu bolsillo personal. Si necesitas sacar dinero para tu casa, regístralo como retiro del propietario. Cuando tomas efectivo para gastos familiares sin anotarlo, el flujo de caja se vuelve una adivinanza y luego parece que “el negocio no da”, aunque el problema sea la falta de orden.
Una rutina semanal que sí puedes sostener
- Elige un día fijo, por ejemplo cada lunes temprano, para revisar el efectivo disponible.
- Anota todo lo que entró y salió durante la semana anterior, sin dejar pagos pequeños fuera.
- Haz una lista de cobros y pagos esperados para las próximas cuatro semanas.
- Marca las fechas críticas: renta, planilla, proveedores, cuotas y compromisos fiscales.
- Calcula el saldo estimado al final de cada semana y toma decisiones antes de llegar al apuro.
Tu flujo de caja necesita fechas, no solo montos
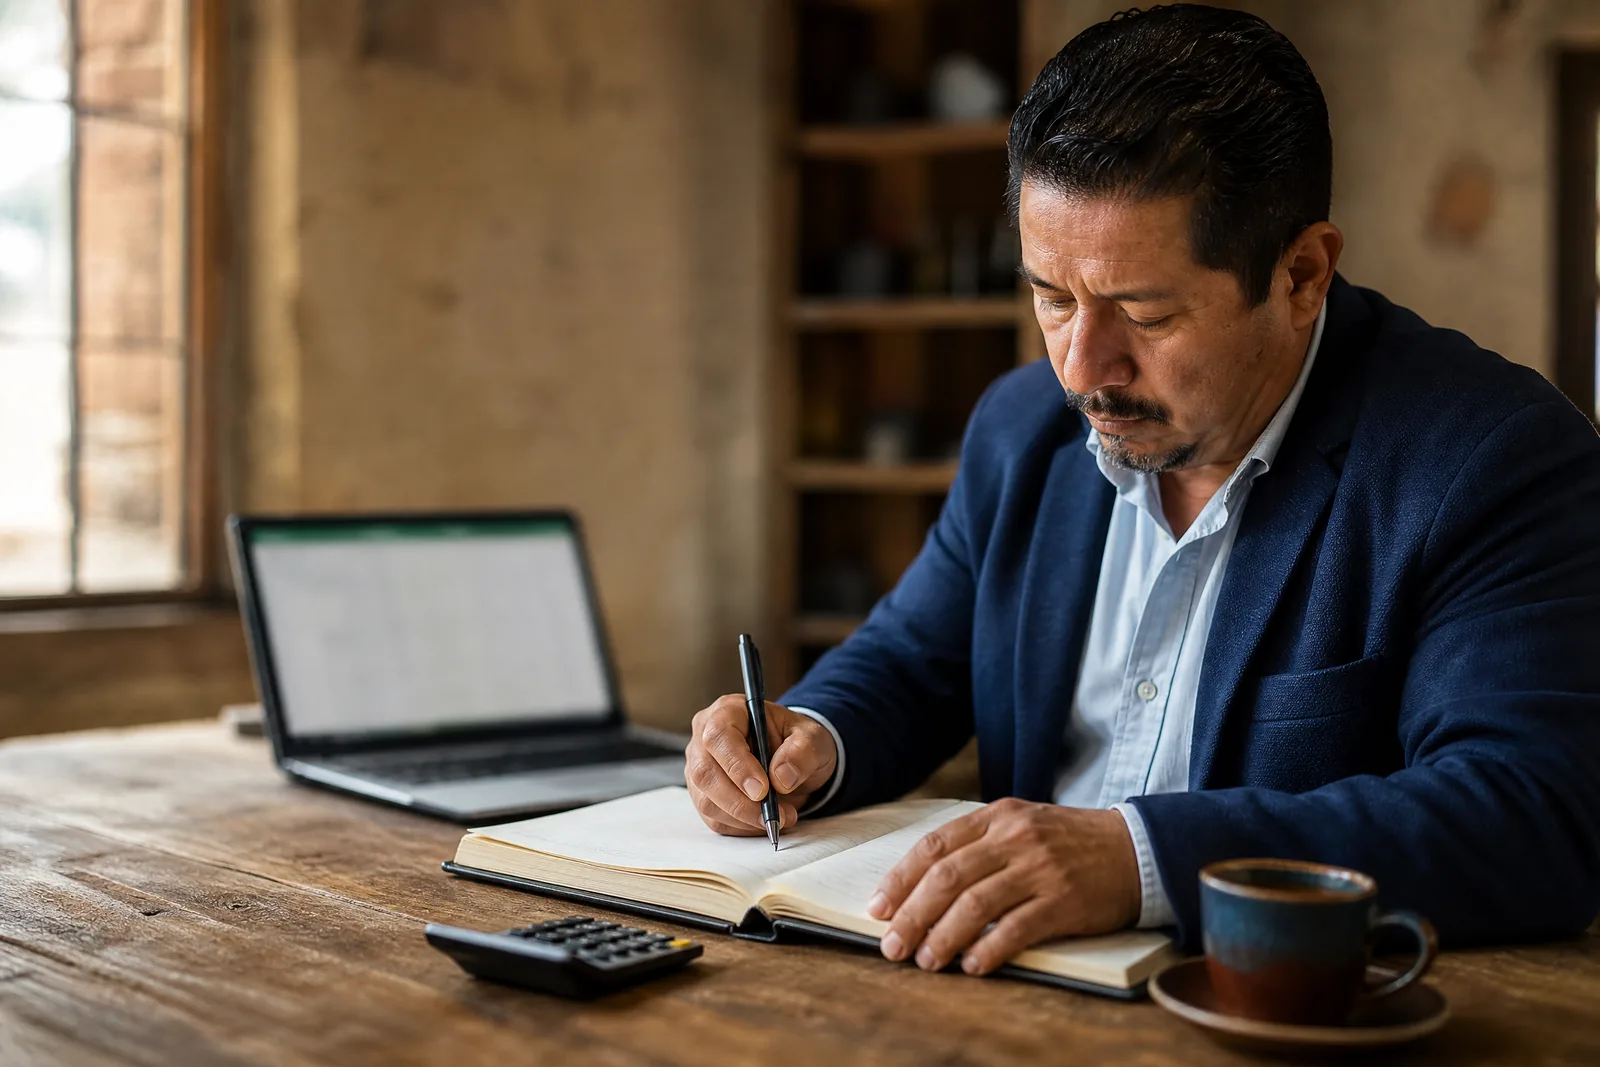
En la imagen de este artículo vemos a un empresario revisando su libro de cuentas con una calculadora sobre el escritorio. Esa escena representa algo básico: detenerse a revisar no solo cuánto dinero hay, sino cuándo estará disponible. Un saldo positivo hoy puede desaparecer en dos días si no contemplaste un pago importante.
Haz una proyección sencilla de cuatro a ocho semanas. Coloca por fecha los cobros que esperas recibir y, debajo, todos los pagos comprometidos. No pongas como ingreso seguro una venta que todavía estás negociando. Es mejor proyectar con prudencia y llevarte una buena sorpresa, que contar con dinero incierto y fallar en un pago.
Si un cliente suele pagar tarde, usa su comportamiento real como referencia. Si te dice que depositará el viernes, pero normalmente paga dos semanas después, no construyas tu planificación sobre su promesa. Este hábito te ayuda a detectar con anticipación una semana complicada y te da tiempo para cobrar, renegociar o ajustar compras.
Detecta las fugas que debilitan la caja del negocio
Los problemas de efectivo no siempre vienen de una mala venta. A veces nacen de compras de más, inventario que se queda parado, descuentos otorgados sin calcular el margen, créditos concedidos con demasiada facilidad o gastos personales escondidos en la caja. Son decisiones pequeñas que, juntas, pueden dejarte sin capacidad de respuesta.
Revisa especialmente el inventario. Tener producto puede dar sensación de riqueza, pero la mercadería que no rota es dinero inmovilizado. Si compras por volumen solo porque el proveedor ofrece un descuento, primero pregúntate cuánto tardarás en venderlo y si ese efectivo hará falta antes para cubrir obligaciones más urgentes.
También cuida las ventas a crédito. Dar plazo puede ayudarte a cerrar negocios, pero no todos los clientes merecen las mismas condiciones. Define reglas claras: monto máximo, fecha de pago, seguimiento y qué pasa si hay atraso. Cobrar no es ser incómodo; es proteger el trabajo que ya hiciste y el capital que pusiste en riesgo.
- Revisa qué productos llevan demasiado tiempo sin moverse.
- Compara cada gasto recurrente con el valor que realmente aporta.
- Evita comprar inventario con dinero destinado a planilla o renta.
- Da seguimiento a cuentas por cobrar antes de que se vuelvan viejas.
- Establece un monto definido para tus retiros personales.
Qué hacer cuando anticipas una semana sin efectivo
Ver una semana negativa en tu proyección no significa que fracasaste. Significa que llegaste a tiempo para actuar. El peor momento para buscar soluciones es cuando ya no puedes pagar, el proveedor está molesto y la presión te hace aceptar cualquier préstamo o vender con pérdidas.
Empieza por acelerar cobros. Llama o escribe a los clientes con saldos pendientes de forma respetuosa y directa. Puedes ofrecer opciones prácticas de pago, recordarles la fecha acordada o pedir un anticipo en trabajos nuevos. Muchas veces el dinero está cerca, pero nadie lo ha solicitado con seguimiento.
Luego revisa los pagos que pueden reprogramarse sin dañar relaciones importantes. Habla antes de incumplir. Un proveedor serio suele valorar más una conversación honesta que el silencio. Si debes negociar, plantea una fecha concreta y cúmplela. No uses la negociación como excusa para seguir acumulando compromisos sin un plan.
No tapes un hueco sin entender por qué apareció
Un crédito puede ser una herramienta, pero no debe convertirse en la respuesta automática cada vez que falta efectivo. Antes de endeudarte, identifica la causa: ¿estás vendiendo a crédito demasiado tiempo?, ¿tus precios no cubren los costos?, ¿compraste inventario de más?, ¿sacas dinero del negocio sin límite? Sin esa respuesta, la deuda solo compra tiempo y aumenta la presión.
En algunos casos tendrás que apretarte el cincho: pausar una compra no esencial, liquidar producto lento, reducir un gasto temporal o solicitar anticipos en nuevos proyectos. Estas decisiones no son agradables, pero son mejores cuando las tomas desde los números y no desde el pánico.
Construye una empresa que te dé paz, no solo trabajo
El flujo de caja no busca quitarte entusiasmo ni convertirte en esclavo de una hoja de cálculo. Su propósito es darte libertad para decidir mejor. Cuando sabes qué viene en las próximas semanas, puedes comprar con inteligencia, negociar sin desesperación, pagar a tiempo y atender a tus clientes con una mente más tranquila.
Tu empresa debe ser un vehículo para construir una vida con propósito, sostener a tu familia, generar empleo y servir bien a tu comunidad. No se trata únicamente de facturar más. Se trata de crear un negocio sano, capaz de permanecer cuando la temporada baja, un cliente se atrasa o aparecen gastos inesperados.
Empieza esta semana. Abre tu libro de cuentas, toma la calculadora y anota lo que realmente entra y sale. No necesitas perfección para comenzar; necesitas honestidad y constancia. Cada revisión te acerca a una empresa más ordenada y a una vida donde el dinero sea una herramienta, no una fuente permanente de angustia.
Mario de Paz
Conferencista y educador financiero. Más de 21 años ayudando a personas y empresas en Guatemala a ordenar sus finanzas y construir sus sueños.
