
Cuando la quincena ya viene comprometida, cualquier préstamo puede sentirse igual: una carga más. Pero no toda obligación financiera tiene el mismo efecto en tu vida. Entender la deuda buena y deuda mala te ayuda a dejar de decidir desde la urgencia y a usar el crédito con criterio, no con miedo.
El problema no es deber dinero
He conocido personas que dicen con orgullo: “Yo nunca debo nada”. Y también he visto negocios familiares que no crecieron porque, por temor a una cuota, dejaron pasar una oportunidad que podían manejar bien. Por otro lado, he escuchado a quienes justifican cada tarjeta al límite diciendo que “todos deben”. Ninguno de los extremos te da libertad.
La deuda es una herramienta. Como cualquier herramienta, puede servirte para construir o puede lastimarte si la usas sin cuidado. No se define solo por el banco, la cooperativa, la tarjeta o el familiar que te prestó. Se define por el propósito, el costo, tu capacidad real de pago y el resultado que genera después.
Antes de firmar, comprar a cuotas o aceptar ese crédito que te ofrecen por mensaje, haz una pausa. Pregúntate si esa obligación te acerca a una vida más estable o si únicamente está resolviendo una emoción del momento. Esa pregunta sencilla puede evitarte muchos meses de apretarte el cincho.
Una deuda no es buena porque te la aprueben; es buena cuando tiene un propósito claro, una cuota manejable y un beneficio que supera su costo.
Deuda buena y deuda mala: la diferencia que importa
La deuda buena y deuda mala no se distinguen por una etiqueta absoluta. Un mismo producto puede ser útil para una persona y perjudicial para otra. Por ejemplo, un préstamo para comprar equipo puede ayudar a un emprendedor que ya tiene clientes; pero puede volverse un problema si el negocio apenas es una idea sin ventas ni presupuesto.
En general, una deuda buena financia algo que puede producir ingresos, reducir un gasto importante o aumentar tu capacidad de trabajar y generar valor. No significa que no tenga riesgo ni que garantice ganancias. Significa que hay una lógica detrás de ella, números revisados y un plan concreto para pagarla.
La deuda mala suele financiar consumo que desaparece rápido, compras impulsivas o gastos que no caben en tu ingreso actual. También es mala cuando sus intereses y cargos son confusos, cuando te obliga a atrasarte con otras cuentas o cuando la aceptas sin saber de dónde saldrá la cuota. El problema no es disfrutar algo; el problema es pagar por mucho tiempo algo que ya ni usas.
Las cuatro preguntas antes de endeudarte
- ¿Para qué necesito este dinero? Escribe el destino exacto. “Para salir de apuros” es una señal para profundizar más.
- ¿Qué beneficio medible espero obtener? Puede ser más ventas, ahorro de tiempo, una certificación útil o resolver una emergencia real.
- ¿Cómo pagaré cada cuota? Define la fuente: salario, ventas ya existentes, un ingreso adicional o ahorro disponible.
- ¿Qué pasa si ingreso menos un mes? Si una baja normal en tus ventas te deja sin poder pagar, la cuota probablemente es demasiado alta.
Ejemplos cotidianos para verlo con claridad
Imagina a una persona que vende refacciones o comida desde su casa y ya recibe pedidos constantes. Necesita una refrigeradora, una herramienta o mercadería que le permita atender esa demanda sin perder ventas. Si revisa costos, calcula una cuota que puede cubrir incluso en un mes flojo y compra algo útil para el negocio, podría estar frente a una deuda constructiva. La clave no es el objeto: es que existe una actividad que respalda el pago.
Ahora piensa en alguien que usa un adelanto de tarjeta para pagar otro préstamo, compra el mandado y cubre gastos normales de cada mes. Puede haber una emergencia detrás, y no se trata de juzgar. Pero hay que llamar las cosas por su nombre: esa deuda está tapando un faltante de flujo de efectivo. Si no se corrige el origen, el siguiente mes volverá a faltar dinero y la bola crecerá.
Otro caso frecuente es financiar un celular de gama alta cuando el teléfono actual funciona bien. Si el nuevo equipo es indispensable para tu trabajo, te permite atender pedidos, tomar mejores fotos de productos y ya tienes ingresos que justifican el gasto, se puede analizar. Pero si lo compras por presión social y la cuota te obliga a recortar comida, transporte o ahorro, es una deuda de consumo que te quita margen.
También hay gastos necesarios que no producen dinero directamente, como una reparación urgente de la casa, un tratamiento médico o cubrir una situación familiar delicada. No por ser necesarios dejan de requerir cuidado. En estas circunstancias, busca comparar condiciones, reducir el monto prestado y crear un plan de salida. Una necesidad real no convierte automáticamente un crédito caro en una buena decisión.
No confundas cuota baja con crédito barato
Muchas decisiones se toman mirando solo la cuota: “Son apenas Q300 al mes, sí puedo”. Pero debes revisar cuántos meses pagarás, cuánto terminarás entregando en total, qué cargos se suman y qué ocurre si te atrasas. Una cuota pequeña puede esconder un plazo tan largo que termines pagando mucho más de lo que recibiste.
Solicita que te expliquen las condiciones en palabras sencillas. Pregunta por intereses, cargos administrativos, seguros, mora, penalidades y el total a pagar. Si te da pena preguntar, recuerda esto: el dinero que vas a comprometer es tuyo. No hay ninguna vergüenza en tomar nota, comparar opciones o decir “lo voy a pensar”.
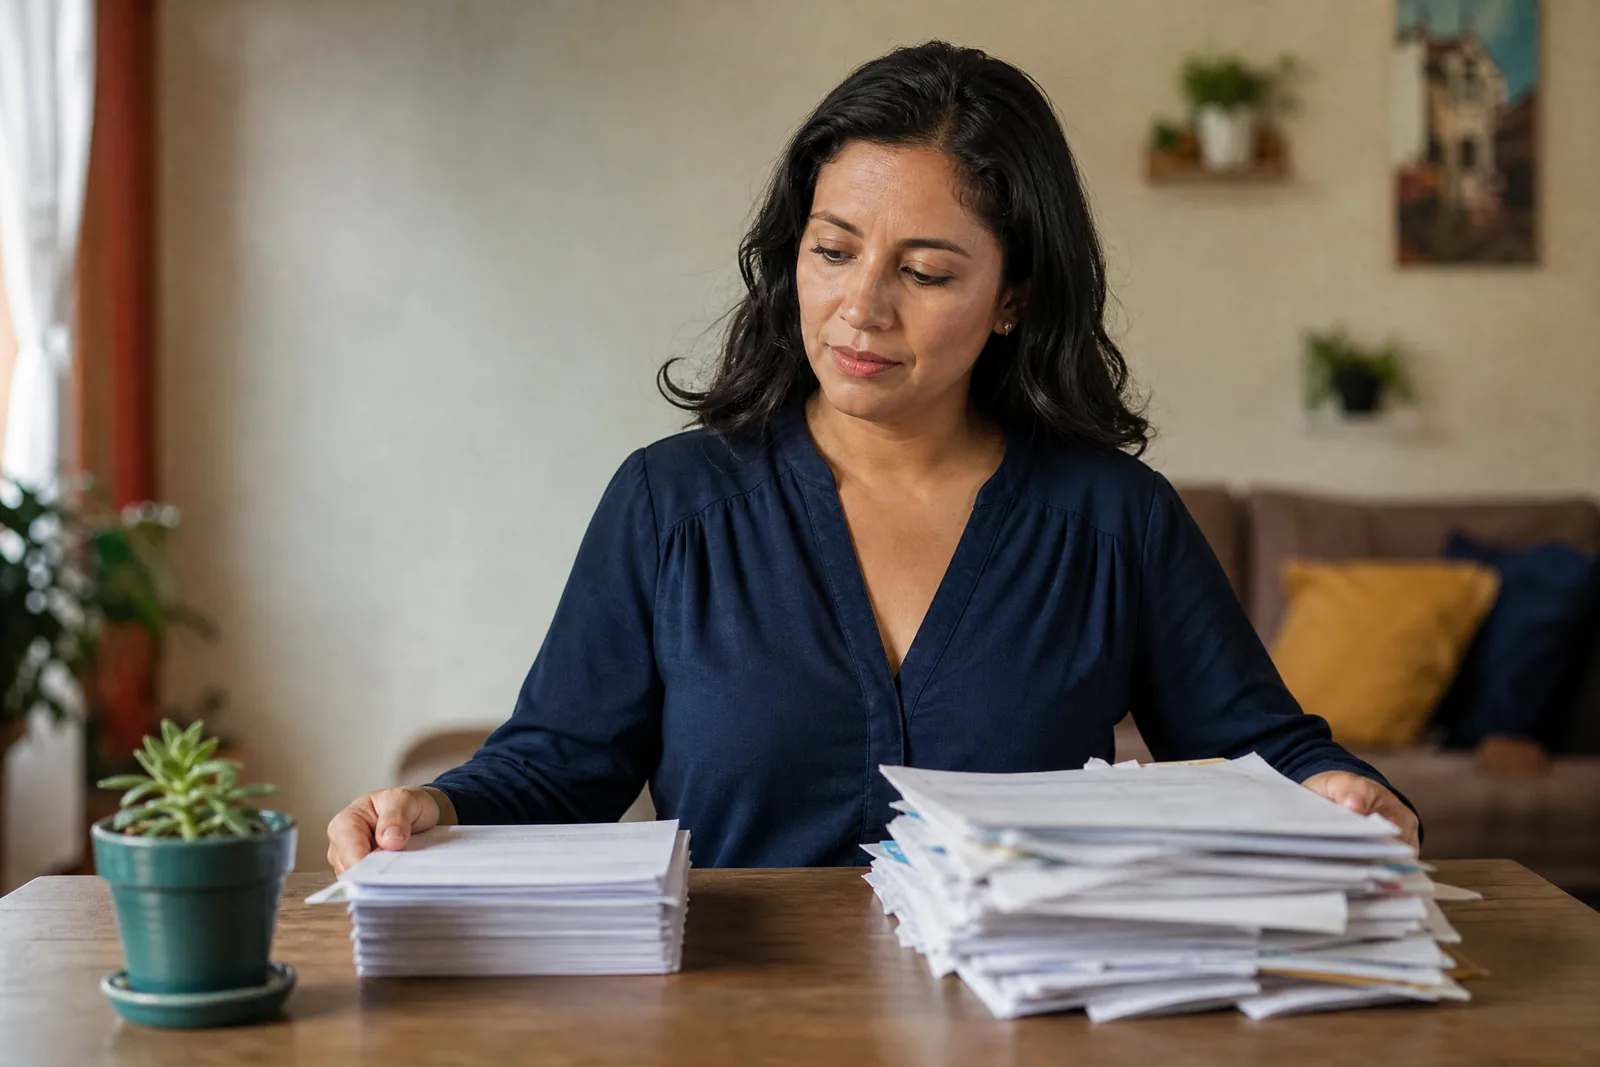
El orden de tus papeles también es parte de una buena decisión. La escena de una pila ordenada y otra desordenada representa algo que veo a menudo: recibos por un lado, estados de cuenta sin abrir, contratos guardados en el teléfono y cuotas que se recuerdan de memoria. Así es difícil distinguir la deuda buena y deuda mala, porque no tienes la fotografía completa.
Haz tu mapa de deudas esta semana
En una hoja reúne cada obligación, aunque te incomode verla. Anota a quién debes, el saldo aproximado, la cuota mensual, la fecha de pago, el interés si lo conoces y para qué usaste el dinero. No estás haciendo esta lista para castigarte. La estás haciendo para recuperar control.
- Ordena primero las deudas con pagos atrasados o costos más altos.
- Evita pedir un nuevo crédito solo para ignorar el problema anterior.
- Separa las deudas de negocio de las personales, aunque el emprendimiento sea familiar.
- Guarda contratos, comprobantes y estados de cuenta en un solo lugar físico o digital.
- Revisa tu lista al menos una vez al mes, antes de que llegue la próxima quincena.
Señales de alerta antes de decir sí
Hay momentos en los que lo más inteligente no es buscar otro crédito, sino detenerse y ordenar. Una señal clara es no saber cuánto debes en total. Otra es pagar cuotas con tarjeta, retirar efectivo para cubrir mínimos o depender de ventas futuras que todavía no existen. Cuando todo el presupuesto está comprometido antes de iniciar el mes, ya no tienes margen para imprevistos.
También ten cuidado con las compras a crédito que se presentan como un premio por haber trabajado duro. Tú mereces disfrutar el fruto de tu esfuerzo, por supuesto. Pero disfrutar no tiene que convertirse en una cadena. Puedes ahorrar una parte, buscar una opción más sencilla o esperar un poco. La satisfacción de comprar algo no debería traer ansiedad cada vez que ves una notificación de pago.
Si tienes remesas, ingresos por comisión o ventas variables, sé todavía más prudente. No calcules tu cuota con base en tu mejor mes, sino con un mes normal o conservador. Lo que llegue adicional puede servir para adelantar pagos, crear un fondo de emergencia o invertir en el negocio con más calma; no tiene que convertirse de inmediato en otra obligación.
Hablar del tema en casa también ayuda. En muchos hogares guatemaltecos, una persona firma y toda la familia siente el impacto. Conversen antes de comprometer ingresos comunes. Poner límites claros protege relaciones, evita malos entendidos y permite decidir si esa deuda realmente cabe en el plan familiar.
Cómo convertir una deuda pesada en un plan
Si ya tienes deudas que hoy consideras malas, no te etiquetes como irresponsable. Todos podemos tomar decisiones apresuradas, especialmente cuando hay presión, enfermedad, una temporada baja o necesidad de apoyar a alguien. La salida empieza cuando dejas de esconder el problema y decides mirarlo con honestidad.
Empieza por pagar puntualmente lo que puedas y dejar de aumentar los saldos. Luego revisa cuál obligación tiene el costo más alto o te genera más riesgo de atraso. Puedes concentrar pagos adicionales en esa deuda mientras mantienes al día las demás. Si la cuota ya no cabe en tu realidad, conversa directamente con la entidad o persona antes de incumplir. A veces una negociación temprana abre opciones; esperar hasta desaparecer casi siempre complica todo.
Al mismo tiempo, busca liberar efectivo sin soluciones mágicas. Revisa suscripciones, compras pequeñas repetidas, mercadería detenida, gastos del negocio mezclados con gastos personales y objetos que ya no usas. Si vendes por tu cuenta, separa aunque sea una cantidad pequeña para reinvertir y otra para pagarte. Tener claridad evita usar el dinero de las ventas como si fuera ganancia completa.
La meta no es vivir sin ninguna cuota por obligación ideológica. La meta es que cada compromiso sea consciente, sostenible y alineado con lo que quieres construir. Cuando el crédito deja de mandar sobre ti, puedes usarlo —o rechazarlo— desde una posición de mayor paz.
Tu valor no se mide por la marca que compras, el carro que financias ni la cantidad de crédito disponible que tienes. Se mide por tu capacidad de tomar decisiones que cuidan a tu familia, tu tranquilidad y los sueños que de verdad importan.
Ordena tus documentos, mira tus números sin excusas y haz una sola mejora esta semana. Tal vez sea cancelar una compra impulsiva, preguntar el costo total de un préstamo o anotar todas tus cuotas. Cada paso pequeño te devuelve dirección. El pisto es una herramienta para servir a tu propósito, no para robarte la calma.
Mario de Paz
Conferencista y educador financiero. Más de 21 años ayudando a personas y empresas en Guatemala a ordenar sus finanzas y construir sus sueños.
