
Hablar de un fondo de inversión puede sonar como algo lejano, reservado para quien ya tiene mucho pisto. No tiene que ser así. Tu primer fondo empieza cuando decides separar una parte de lo que ganas para ponerla a trabajar con propósito, en lugar de dejar que se vaya sin darte cuenta entre gastos, antojos y emergencias.
Antes de crear un fondo de inversión, pon tu casa en orden
Un fondo de inversión personal no es una cuenta mágica ni una apuesta para hacerse rico rápido. Es dinero que apartas de forma intencional para comprar activos o participar en alternativas que entiendes y que pueden crecer con el tiempo. Puede comenzar en una cuenta separada mientras aprendes, y más adelante convertirse en inversiones acordes a tus metas, tu plazo y tu tolerancia al riesgo.
Pero hay una verdad que pocas veces se dice con claridad: no conviene invertir dinero que vas a necesitar para sobrevivir el próximo mes. Si cada quincena te deja con la cuenta en cero, si debes el mandado en la tienda o si estás cubriendo una tarjeta con otra deuda, primero necesitas recuperar control. Invertir sin una base ordenada puede convertir una buena intención en más presión.
Yo recomiendo trabajar en este orden: presupuesto realista, pago de deudas caras, fondo para imprevistos y, después, fondo de inversión. No porque debas esperar a ser perfecto, sino porque así no tendrás que vender o retirar con desesperación cuando se enferme alguien, se arruine el carro o bajen las ventas de tu negocio. La paciencia se construye cuando tus finanzas tienen respaldo.
Tu primer fondo no se mide por cuánto dinero tiene; se mide por el hábito de apartar dinero antes de gastarlo.
Define qué quieres lograr con tu fondo de inversión
Decir “quiero invertir” no es una meta completa. Pregúntate para qué quieres hacerlo y cuándo necesitarás ese dinero. Tal vez deseas reunir capital para ampliar tu negocio de barrio, dar el enganche de una vivienda, financiar la universidad de tus hijos o construir una fuente de ingresos futura. Cada propósito exige una estrategia y un plazo distinto.
Escribe una meta concreta. Por ejemplo: “Quiero reunir Q12,000 en tres años para tener capital disponible para una oportunidad de negocio”. Eso es más útil que decir “quiero ahorrar bastante”. Al poner número, fecha y propósito, puedes calcular cuánto aportar sin afectar tus responsabilidades principales. Si tu realidad cambia, ajustas la meta; no abandonas el hábito.
También debes separar el dinero según su horizonte. El dinero que podrías usar dentro de uno o dos años necesita estabilidad y disponibilidad. El dinero destinado a una meta de largo plazo puede tener otra composición, siempre entendiendo que toda inversión tiene riesgos. No mezcles el pago de la colegiatura del próximo año con dinero destinado a crecer durante varios años.
Cómo empezar tu fondo de inversión con el dinero que sí tienes
No necesitas esperar un bono, una herencia o el negocio perfecto para comenzar. Lo importante es elegir un monto sostenible. Si recibes ingresos variables, como ocurre con muchos emprendedores, vendedores o profesionales por cuenta propia, define un porcentaje de cada cobro. Si tienes salario fijo, programa el aporte el mismo día de pago. Lo que no se separa primero suele desaparecer antes de fin de quincena.
Para alguien que vende unos Q5,000 al mes, apartar Q100, Q200 o Q300 puede ser un inicio ilustrativo, siempre que no descuide comida, vivienda, transporte, deudas prioritarias ni su fondo de emergencia. El monto no tiene que impresionar a nadie. Tiene que poder repetirse. Un aporte pequeño y constante suele enseñarte más que guardar una suma grande una sola vez y luego pasar meses sin aportar.
Un sistema sencillo para que el hábito no dependa de la emoción
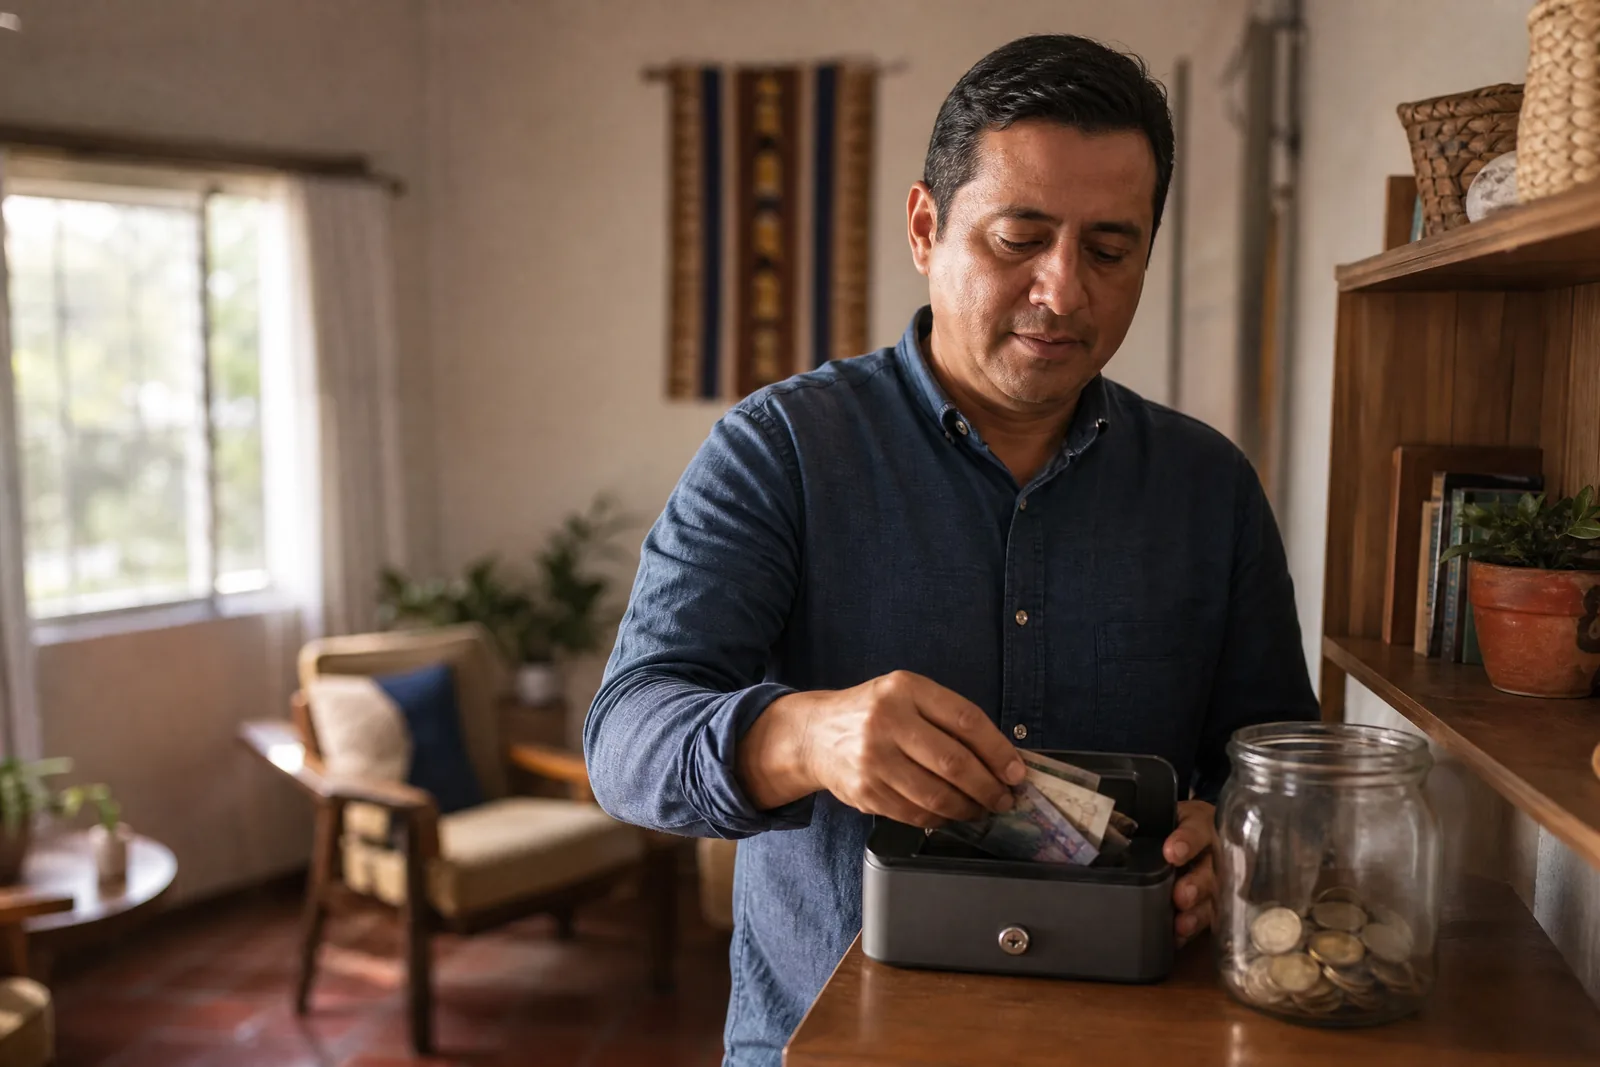
Abre una cuenta o espacio separado del dinero de uso diario. Ponle nombre a la meta: “capital para negocio”, “libertad futura” o “fondo de inversión”. Ver el propósito ayuda a no tocarlo por cualquier oferta o gasto impulsivo. Si manejas efectivo, deposítalo pronto; guardar billetes en casa hace demasiado fácil cambiar de opinión cuando aparece una necesidad no planificada.
- Revisa tus ingresos y gastos reales de los últimos tres meses.
- Elige un aporte que puedas cumplir incluso en un mes apretado.
- Automatiza la transferencia o sepárala en cuanto recibas la quincena o un pago.
- Registra cada aporte y revisa el avance una vez al mes.
- Aumenta el monto cuando suban tus ingresos o cuando termines una deuda.
Elige alternativas que entiendas y cuida tu riesgo
Cuando ya tienes el hábito y una cantidad acumulada, llega la pregunta importante: ¿dónde colocar ese dinero? No existe una respuesta igual para todos. Hay personas que prefieren opciones conservadoras y disponibles; otras evalúan instrumentos de plazo más largo o participaciones en negocios que conocen. La decisión depende de tu objetivo, plazo, necesidad de liquidez y capacidad de soportar cambios en el valor de lo invertido.
Antes de entregar tu dinero, entiende de dónde podría venir la ganancia, qué costos hay, cuándo puedes retirarlo, qué riesgos asumes y qué pasaría en un escenario desfavorable. Si no puedes explicarlo con palabras sencillas, todavía no inviertas. Que alguien use términos elegantes, muestre capturas de pantalla o prometa movimientos rápidos no significa que sea una oportunidad sólida.
Ten especial cuidado con quien te diga que no hay riesgo, que la ganancia está asegurada o que debes depositar hoy mismo para no perder “la oportunidad”. La presión es mala consejera. Una inversión seria debe darte espacio para leer, preguntar y verificar. Tu dinero ha costado trabajo, madrugadas, tráfico y esfuerzo; merece que tomes decisiones sin prisa.
Diversificar también es una forma de prudencia. No pongas todo tu fondo de inversión en una sola idea, una sola persona o el negocio de un familiar solo porque existe confianza. Apoyar a la familia puede ser valioso, pero debe manejarse con acuerdos claros y con dinero que puedas arriesgar. Mezclar afecto, urgencia y pisto sin condiciones suele traer problemas.
Haz crecer el fondo sin convertirte en esclavo del dinero
La constancia es más poderosa que la emoción inicial. Revisa tu fondo una vez al mes o cada trimestre, no todos los días. Si lo revisas a cada rato, puedes angustiarte por movimientos pequeños o tomar decisiones impulsivas. Tu trabajo es aportar, aprender y mantener el rumbo que definiste, no vivir pegado a una pantalla.
Cuando recibas ingresos extraordinarios, como un aguinaldo, una comisión, remesa o ganancia adicional del negocio, decide de antemano qué parte irá al fondo. No todo tiene que ir allí: también puedes disfrutar, pagar pendientes o mejorar algo necesario. Pero si no asignas una porción antes de tener el dinero en la mano, es probable que se disuelva sin dejar avance.
Registra tus aportes, los costos que pagas y cualquier retiro. Esto te permite distinguir entre crecimiento real y simple acumulación de depósitos. También te ayuda a ser honesto: si sacas dinero cada dos meses para cubrir gastos corrientes, el problema no es que te falte disciplina para invertir; tal vez tu presupuesto o tu fondo de emergencia todavía necesita atención.
Construir patrimonio no significa vivir restringido ni compararte con quien presume en redes sociales. Significa tomar decisiones que te den más opciones con el tiempo. La planta joven de una maceta no crece porque la jales cada mañana; crece porque recibe cuidado constante. Con tu dinero pasa igual: orden, tiempo, aprendizaje y paciencia.
Tu primer fondo de inversión no empieza en el banco, en una aplicación ni en una conversación con alguien que promete grandes ganancias. Empieza en una decisión personal: dejar de consumir todo lo que llega a tus manos y reservar una parte para el futuro que quieres construir.
No importa si hoy comienzas con poco. Lo importante es que ese poco tenga dirección. Cuando aprendes a administrar el dinero, no solo preparas una cuenta más grande: preparas tranquilidad para tu familia, margen para servir, libertad para elegir y recursos para perseguir un propósito que vaya más allá de pagar cuentas.
Mario de Paz
Conferencista y educador financiero. Más de 21 años ayudando a personas y empresas en Guatemala a ordenar sus finanzas y construir sus sueños.
