
Hacer un presupuesto anual puede sonar demasiado grande cuando todavía estás resolviendo el mandado, las cuotas y los gastos de esta quincena. Pero justamente por eso vale la pena: te permite dejar de reaccionar a cada gasto y empezar a anticiparte. No se trata de adivinar el futuro con precisión, sino de darle una dirección concreta a tu pisto durante los próximos doce meses.
Un presupuesto anual no es una camisa de fuerza
Muchas personas hacen cuentas solo cuando el dinero ya no alcanzó. Revisan el saldo, usan la tarjeta para salir del paso o piden prestado mientras llega la próxima quincena. El problema no siempre es cuánto entra; a menudo es que los gastos grandes y previsibles aparecen como si fueran sorpresa.
Un presupuesto anual te ayuda a ver el año completo. Allí caben los útiles escolares, cumpleaños, seguros, mantenimiento del carro o de la moto, inscripciones, vacaciones, reparaciones de la casa, impuestos, celebraciones familiares y metas personales. Son gastos distintos, pero tienen algo en común: si sabes que vendrán, puedes prepararte.
Piensa en este documento como un mapa, no como una sentencia. Habrá meses en los que vendas más en tu negocio, recibas una remesa, tengas un gasto médico o se te atrase un cliente. El mapa no elimina los baches, pero evita que avances con los ojos cerrados. Lo importante es revisarlo y ajustarlo, no abandonarlo a la primera diferencia.
El presupuesto no te quita libertad; te muestra cuánto cuesta la vida que quieres construir y te da una forma de pagarla sin vivir corriendo detrás de las deudas.
Antes de sumar gastos, ponle propósito a tu año
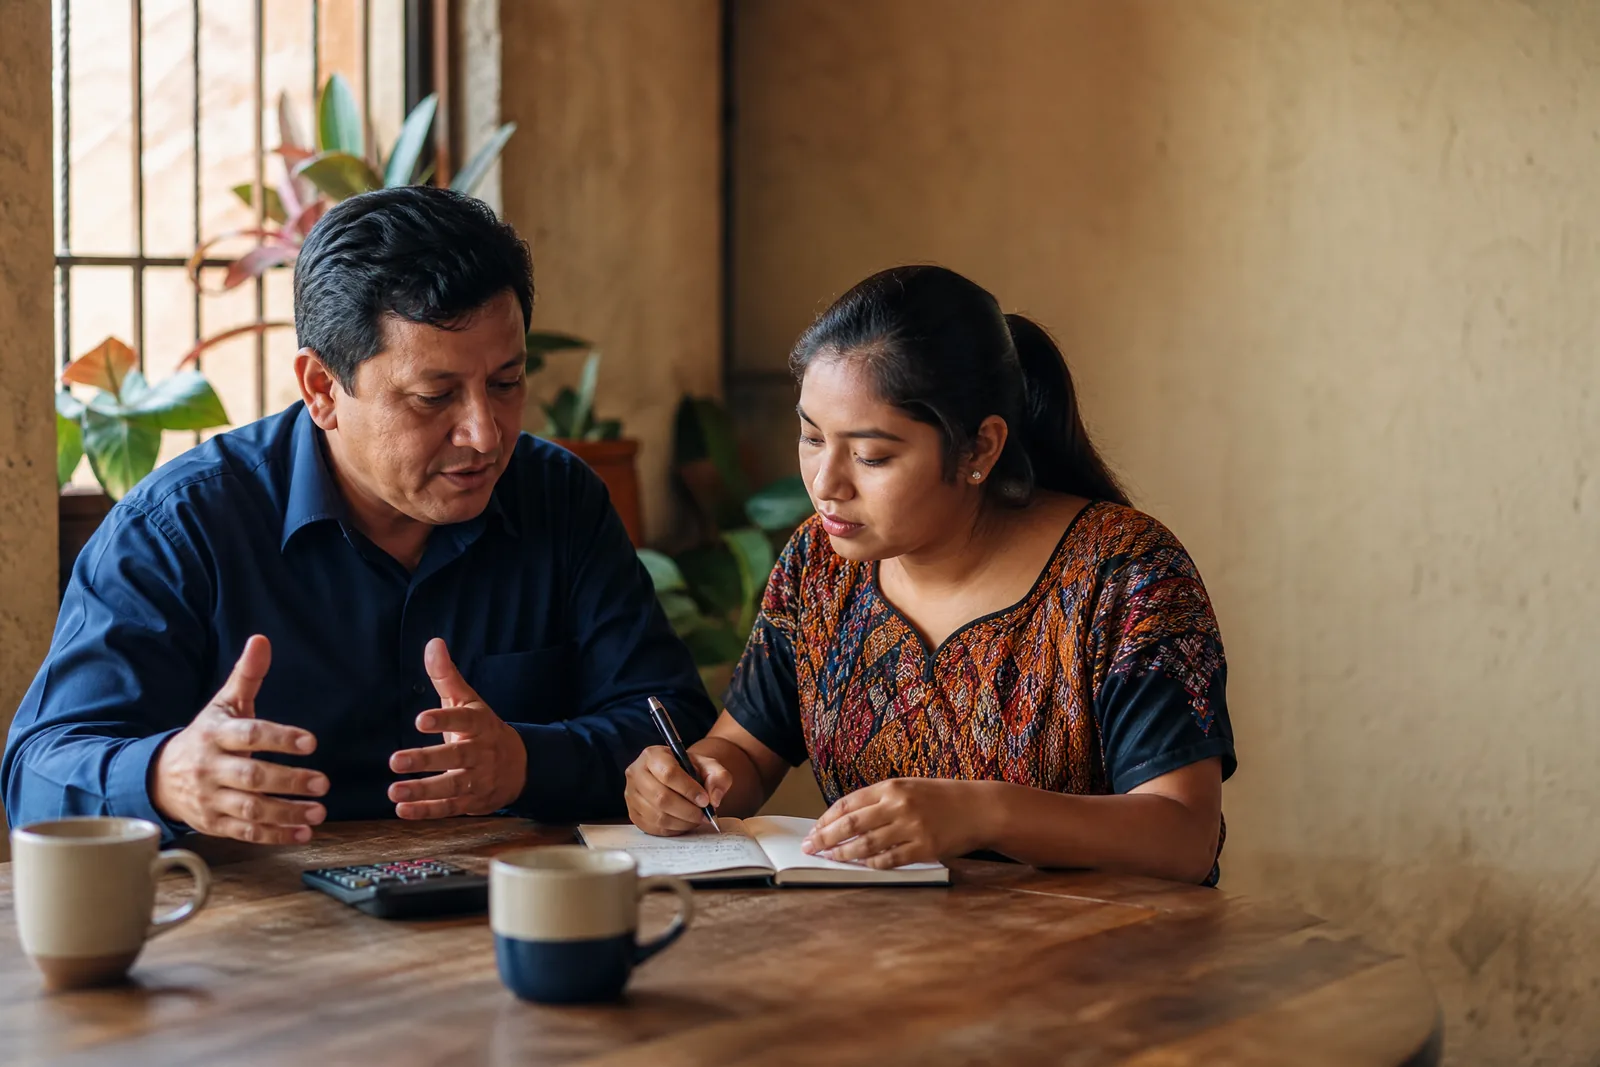
Antes de abrir una hoja de cálculo o sacar un cuaderno, conversa contigo mismo o con tu pareja. Si manejan el dinero en familia, ambos deben estar en la mesa. Una foto como la de una pareja revisando cuadernos y calculadora representa algo valioso: las finanzas dejan de ser una carga silenciosa de una sola persona y se convierten en una conversación honesta.
Pregúntense qué quieren proteger, resolver y alcanzar este año. Tal vez quieren ponerse al día con una deuda, evitar volver a financiar diciembre con tarjeta, juntar el enganche de un terreno, invertir en equipo para el negocio o tener un fondo para emergencias. Una meta no cambia nada por sí sola, pero sí cambia las decisiones cuando aparece una oferta, un antojo o un gasto no planificado.
Escribe entre tres y cinco prioridades. No hagas una lista enorme. Si todo es urgente, nada recibe atención. Dale nombre, fecha aproximada y costo estimado a cada una. Por ejemplo: reparación del techo antes del invierno, pago de inscripción en enero, ahorro para diciembre desde febrero o capital para comprar mercadería en temporada alta.
Cómo armar tu primer presupuesto anual paso a paso
No necesitas una aplicación complicada. Puedes empezar con un cuaderno, una libreta de hojas cuadriculadas o una tabla sencilla. Lo importante es que el sistema sea tan claro que puedas usarlo cada mes. Reserva una hora tranquila, busca estados de cuenta, recibos, notas de ventas y cualquier registro que te ayude a recordar lo que realmente pasó.
Empieza con los ingresos que sí puedes contar
Haz una columna por cada mes, de enero a diciembre. Anota primero los ingresos habituales del hogar: salario neto, ventas promedio del negocio, alquileres o apoyo recurrente, si lo hay. Si tus ingresos varían porque trabajas por comisión, haces entregas, vendes en el mercado o tienes un emprendimiento familiar, usa una cifra conservadora: el promedio de los meses flojos, no el de tu mejor temporada.
Después registra los ingresos extraordinarios por separado. Un bono, una remesa ocasional, una comisión grande o una venta fuera de lo normal no deberían convertirse automáticamente en gasto fijo. Cuando los mezclas con el ingreso mensual habitual, puedes terminar comprometiéndote con cuotas que luego no podrás sostener.
- Reúne doce meses de información. Revisa movimientos bancarios, pagos, facturas y notas del negocio. Si no tienes registros completos, reconstruye lo más importante y empieza a anotar desde hoy.
- Divide los gastos por categorías. Vivienda, comida, transporte, educación, salud, deudas, servicios, negocio, ahorro, apoyo familiar y recreación son un buen inicio.
- Marca los gastos no mensuales. Anota el mes en que suelen ocurrir y un monto aproximado: seguros, uniformes, mantenimiento, cumpleaños, trámites y fin de año.
- Asigna una cuota mensual. Divide cada gasto anual entre los meses que te quedan para prepararlo. Ese dinero debe tener un lugar separado.
- Compara ingresos y salidas. Si la suma no cuadra, ajusta primero gastos flexibles, fechas o metas; no tapes el faltante con una deuda nueva.
Identifica los gastos que cada año te agarran desprevenido
El error más común no está en olvidar el recibo de luz. Está en no planificar los gastos que aparecen una vez, dos veces o en una temporada específica. En Guatemala, por ejemplo, el regreso a clases, las lluvias, las actividades familiares, el mantenimiento de vehículos y diciembre suelen golpear el flujo de efectivo si no los miraste desde antes.
Haz una lista de “gastos de calendario”. No copies lo que gastan otros hogares; escribe lo que de verdad ocurre en el tuyo. Incluye pagos del negocio si eres emprendedor: renovación de permisos, inventario para una fecha fuerte, reparación de equipo, empaques, transporte o pago a proveedores. Separar el dinero del negocio y el de la casa hace que este ejercicio sea mucho más confiable.
Supón que esperas gastar unos Q3,600 en un pago que llega al final del año. Si comienzas en enero, apartar Q300 al mes puede ser más manejable que buscar los Q3,600 de una sola vez. Es un ejemplo ilustrativo, no una regla para todos. La cantidad correcta depende de tus ingresos, otras obligaciones y el tiempo disponible.
También deja una categoría para imprevistos. No puedes saber cuándo se enfermará alguien, se dañará una refrigeradora o bajarán las ventas, pero sí puedes reconocer que los imprevistos existen. Aunque al inicio apartes una cantidad pequeña, la práctica de reservar te da margen y reduce la necesidad de vender algo a la carrera o endeudarte con intereses.
Haz que el presupuesto anual funcione en la vida real
Un plan anual se vuelve útil cuando aterriza en el mes y luego en la quincena. Al iniciar cada mes, revisa qué pagos se acercan, cuánto dinero debes separar y qué cambios habrá. Si en agosto llegan útiles, una reparación o una cuota semestral, ese gasto debe aparecer en tu revisión de julio, no cuando ya estés frente a la caja.
Establece una cita breve con tu dinero. Puede ser el último domingo del mes o el día después de recibir pago. Si tienes pareja, siéntense con los cuadernos, la calculadora y los números reales sobre la mesa. No es una reunión para culpar a nadie por haber gastado; es una reunión para decidir juntos qué se mantiene, qué se reduce y qué se pospone.
Usa apartados separados para las metas importantes. Pueden ser cuentas distintas, sobres identificados o un registro claro dentro de tu cuenta. Si el dinero para la inscripción escolar está mezclado con el gasto diario, es muy fácil usarlo en otra cosa. Cuando cada quetzal tiene una tarea, disminuye la sensación de que el dinero se desaparece.
Y si el presupuesto muestra que no alcanza, no te castigues. Toma esa información como una señal. Revisa cuotas, suscripciones, compras a crédito, fugas del negocio, precios de proveedores y gastos que ya no representan una prioridad. A veces toca apretarse el cincho; otras veces toca buscar una forma ordenada de aumentar ingresos. Lo que no conviene es ignorar el problema.
Revisa, corrige y celebra los avances
Tu primer presupuesto anual no será perfecto. Quizá calculaste poco en comida, olvidaste un trámite o tus ventas cambiaron. Eso no significa que fracasaste; significa que ahora tienes datos para mejorar. Un presupuesto útil es un documento vivo: se corrige sin vergüenza y se consulta con frecuencia.
Al cierre de cada trimestre, compara lo planificado con lo que realmente ocurrió. Pregunta: ¿qué gastos fueron mayores?, ¿cuáles no sucedieron?, ¿qué deuda bajó?, ¿cuánto se logró apartar?, ¿qué debe cambiar para los siguientes tres meses? Escribe las respuestas. El aprendizaje financiero aparece cuando conviertes la experiencia en una decisión distinta.
También reconoce lo que sí avanzaste. Tal vez no completaste toda la meta, pero pagaste una cuota sin atrasarte, evitaste usar la tarjeta para una emergencia o empezaste a separar dinero para diciembre. Esos avances parecen pequeños, pero construyen confianza. Las finanzas sanas no nacen de un golpe de suerte; nacen de decisiones repetidas.
Hacer tu primer presupuesto anual es una manera de cuidar a las personas que amas y de respetar el esfuerzo con el que ganas tu dinero. No necesitas tener un salario perfecto ni esperar a que todo esté resuelto. Necesitas tomar la decisión de mirar tus números con honestidad y actuar con intención.
El dinero es una herramienta, no el destino. Cuando lo ordenas, puedes tener más espacio para servir, descansar, estudiar, emprender, compartir con tu familia y perseguir los sueños que Dios ha puesto en tu corazón. Empieza con una hoja, una conversación y un mes a la vez. El año que viene agradecerás haber comenzado hoy.
Mario de Paz
Conferencista y educador financiero. Más de 21 años ayudando a personas y empresas en Guatemala a ordenar sus finanzas y construir sus sueños.
